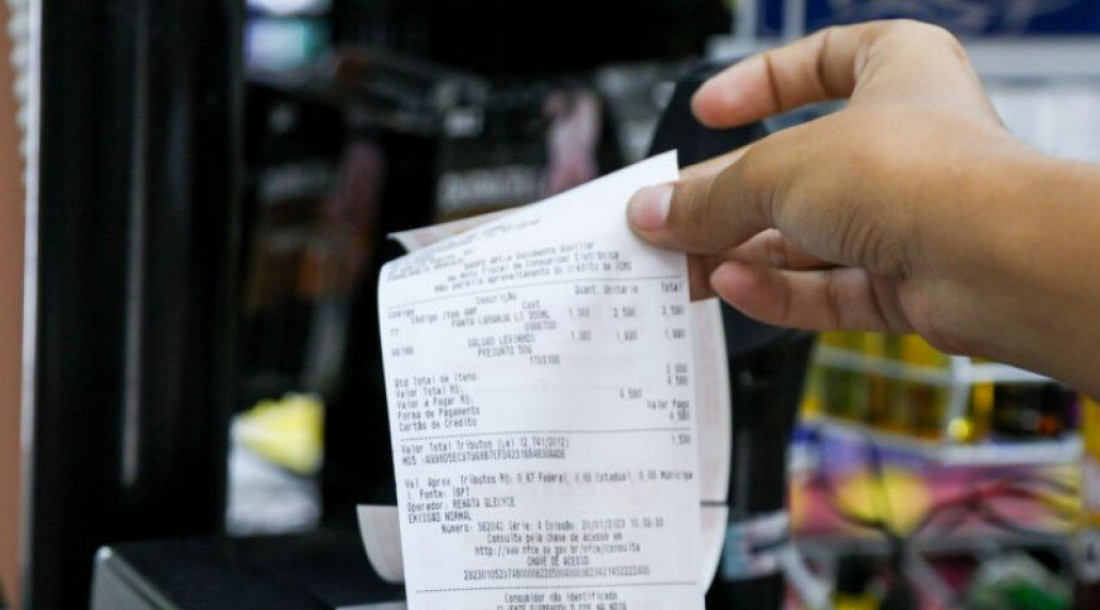
A implementação da Reforma Tributária do consumo avança para uma nova etapa a partir de 3 de agosto de 2026. Nessa data, passa a ser obrigatória a inclusão das informações referentes ao Imposto sobre Bens e Serviços (IBS) e à Contribuição sobre Bens e Serviços (CBS) em todos os documentos fiscais eletrônicos emitidos por empresas enquadradas no regime regular de tributação.
Os documentos deverão conter os novos campos preenchidos com a alíquota teste de 1%, composta por 0,1% de IBS e 0,9% de CBS. A medida integra o processo de adaptação dos sistemas à nova estrutura tributária nacional prevista pela Reforma Tributária.
Até o momento, as regras de validação desses campos não vêm sendo aplicadas em razão da flexibilização do Ato Conjunto RFB/CGIBS nº 1/2025. Durante esse período de transição, a ausência das informações de IBS e CBS não geraram penalidades nem impediram a autorização dos documentos fiscais eletrônicos.
Mas, de acordo com a gestora de Documentos Fiscais da Secretaria de Estado da Fazenda (Sefaz), Marta Assis, a situação muda a partir do mês de agosto. Com o encerramento da fase adaptativa, a obrigatoriedade passa a ter efeito nos sistemas de emissão. A partir de 3 de agosto, documentos fiscais emitidos sem o preenchimento correto dos campos relativos ao IBS e à CBS serão automaticamente rejeitados, impossibilitando sua autorização”, explicou.
Orientação
A Sefaz orienta os contribuintes a consultarem a Nota Técnica 2005.002, disponível no Portal da Nota Fiscal Eletrônica, que apresenta as adequações dos leiautes dos documentos fiscais eletrônicos e os procedimentos necessários para atendimento às novas exigências.
É importante destacar que, durante esse período, a apuração do IBS e da CBS continuará ocorrendo em caráter exclusivamente informativo, sem efeitos financeiros ou tributários, desde que sejam observadas as obrigações acessórias previstas na legislação.
A fase de transição foi concebida para permitir que empresas, desenvolvedores de sistemas e profissionais da área fiscal realizassem os ajustes necessários aos novos requisitos. Diante da proximidade da data de obrigatoriedade, a recomendação é que os contribuintes revisem seus processos internos e promovam as adequações necessárias para evitar inconsistências e interrupções na emissão de documentos fiscais.
Fonte, Secom – Estado.
ÚLTIMAS NOTÍCIAS
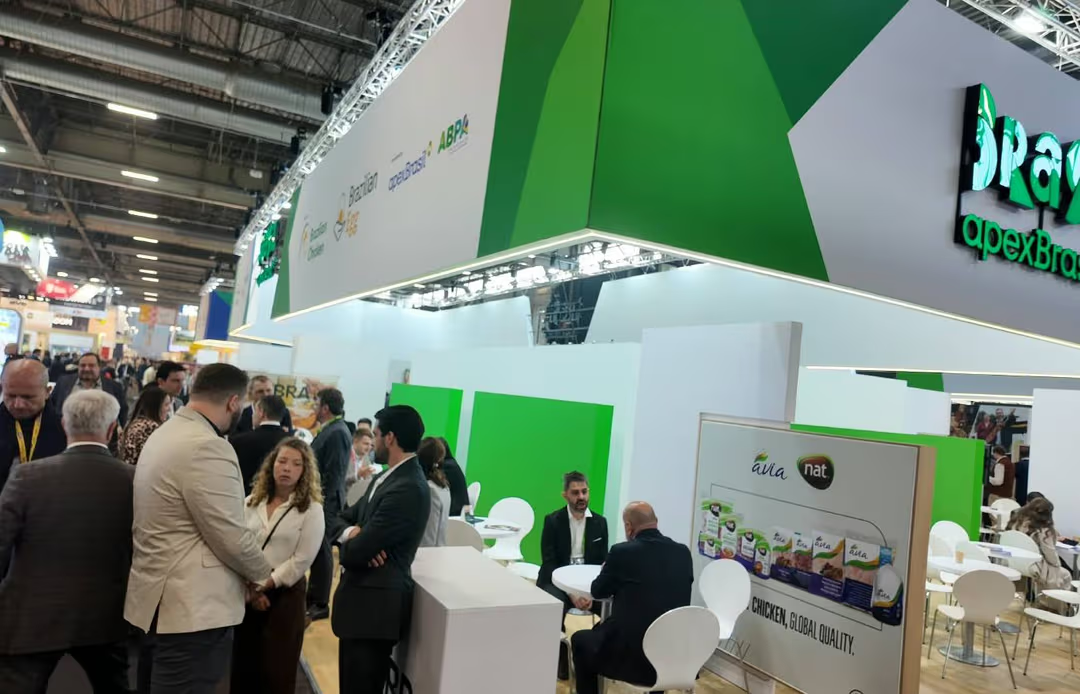
SIAL Paris: empresas brasileiras ampliam busca por mercados externos em meio a tarifas dos Estados Unidos
Das 156 companhias brasileiras presentes na feira, 74 foram afetadas [...]
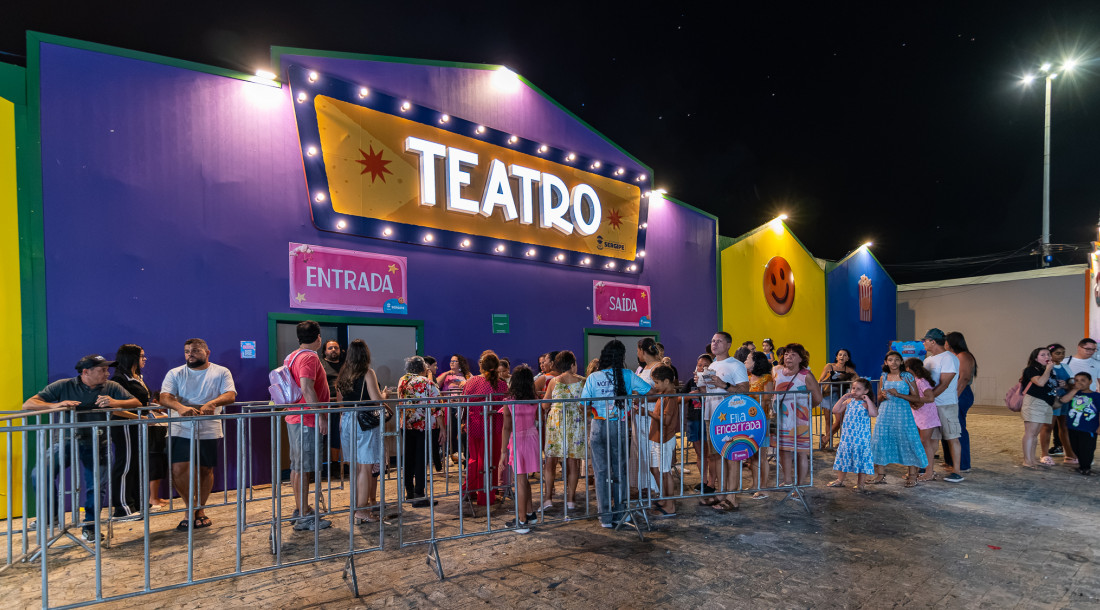
Vila da Criança reúne espetáculos teatrais, cinema e atrações recreativas na Orla da Atalaia
Na programação de sexta-feira, 23, a domingo, 25, público poderá [...]
Portaria convoca instituições financeiras para 3ª fase do Desenrola
Bancos terão cinco dias úteis para apresentar dívidas ao governo [...]
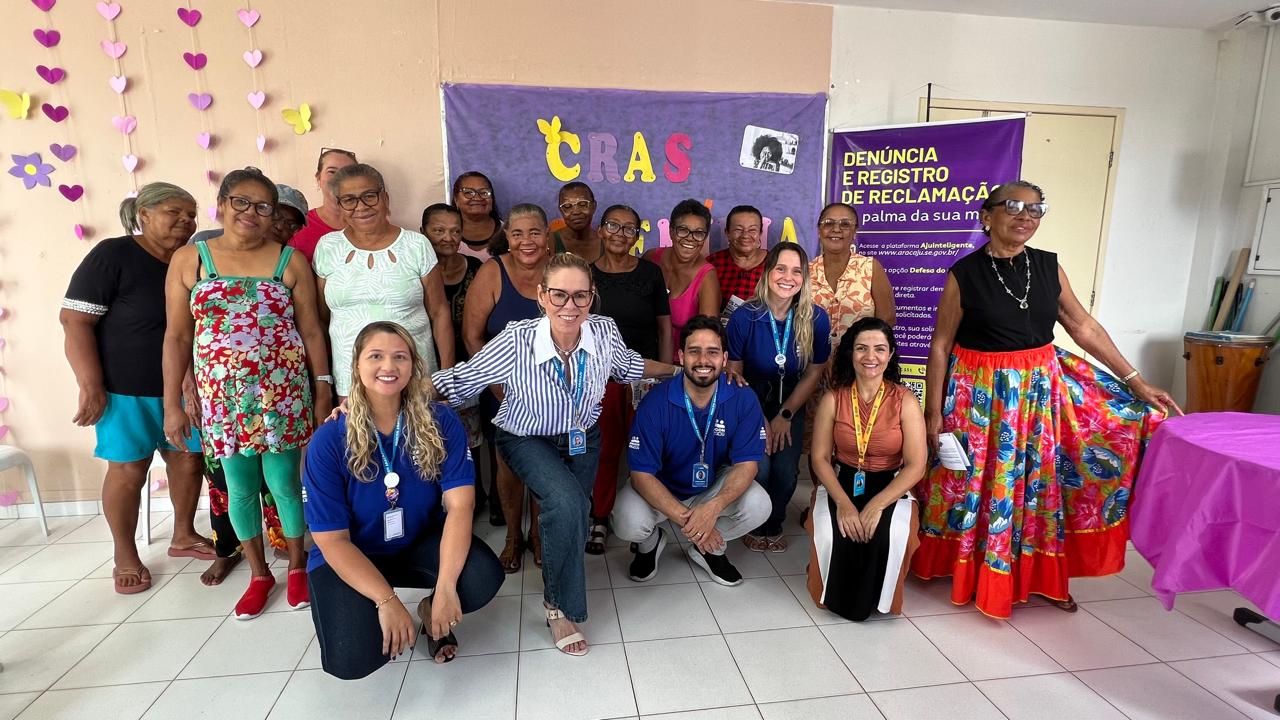
Procon Aracaju orienta idosos sobre prevenção contra golpes digitais
Ação realizada no Cras Rosa Emília Machado dos Santos reforçou [...]
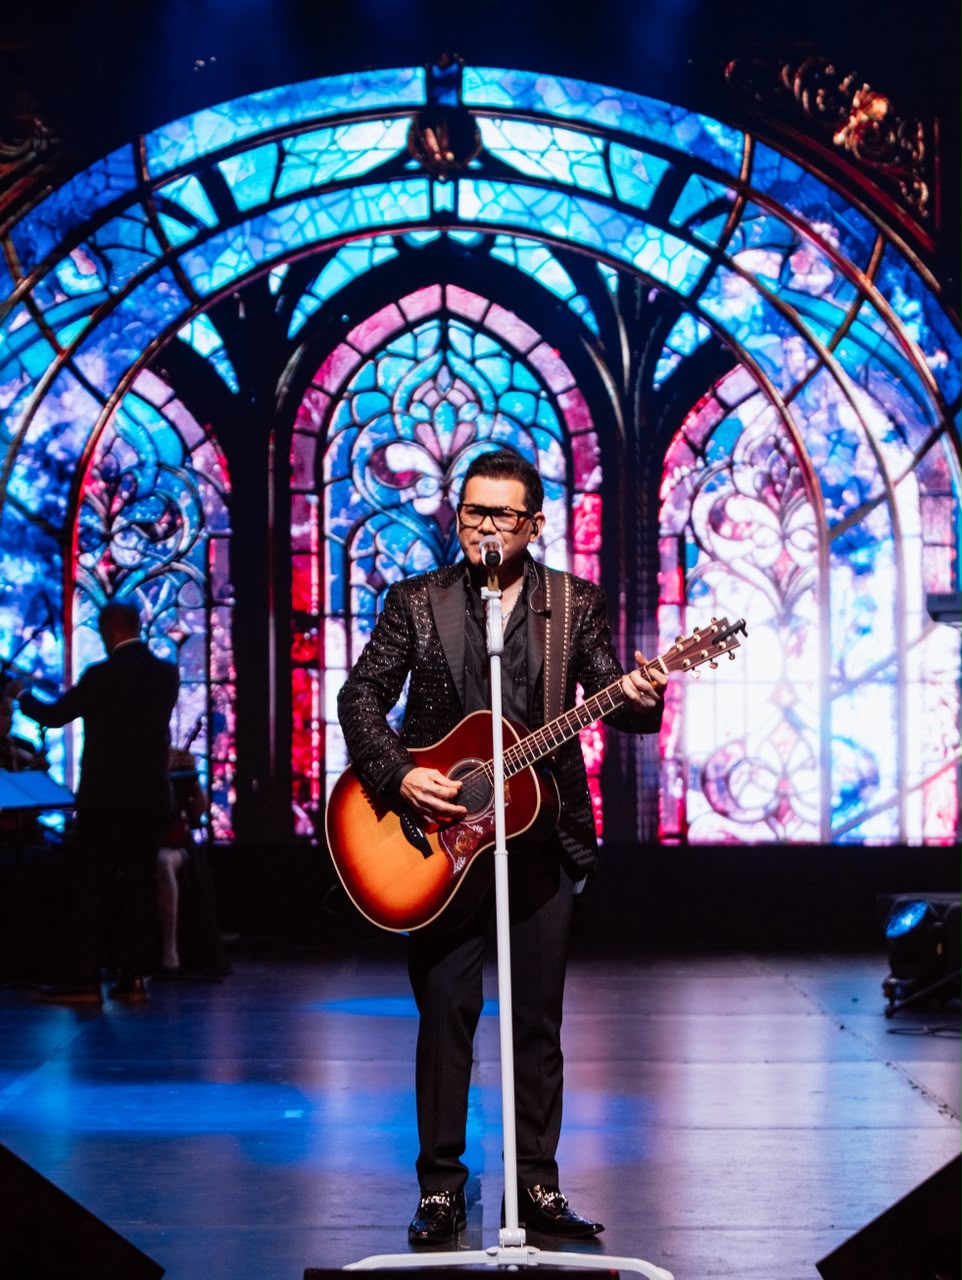
Batista Lima In Concert: 50 anos de vida, 37 de música e uma história escrita pelo amor
Há histórias que são contadas pelo tempo. Outras são cantadas, [...]